العودة إلى الصفحة الرئيسية

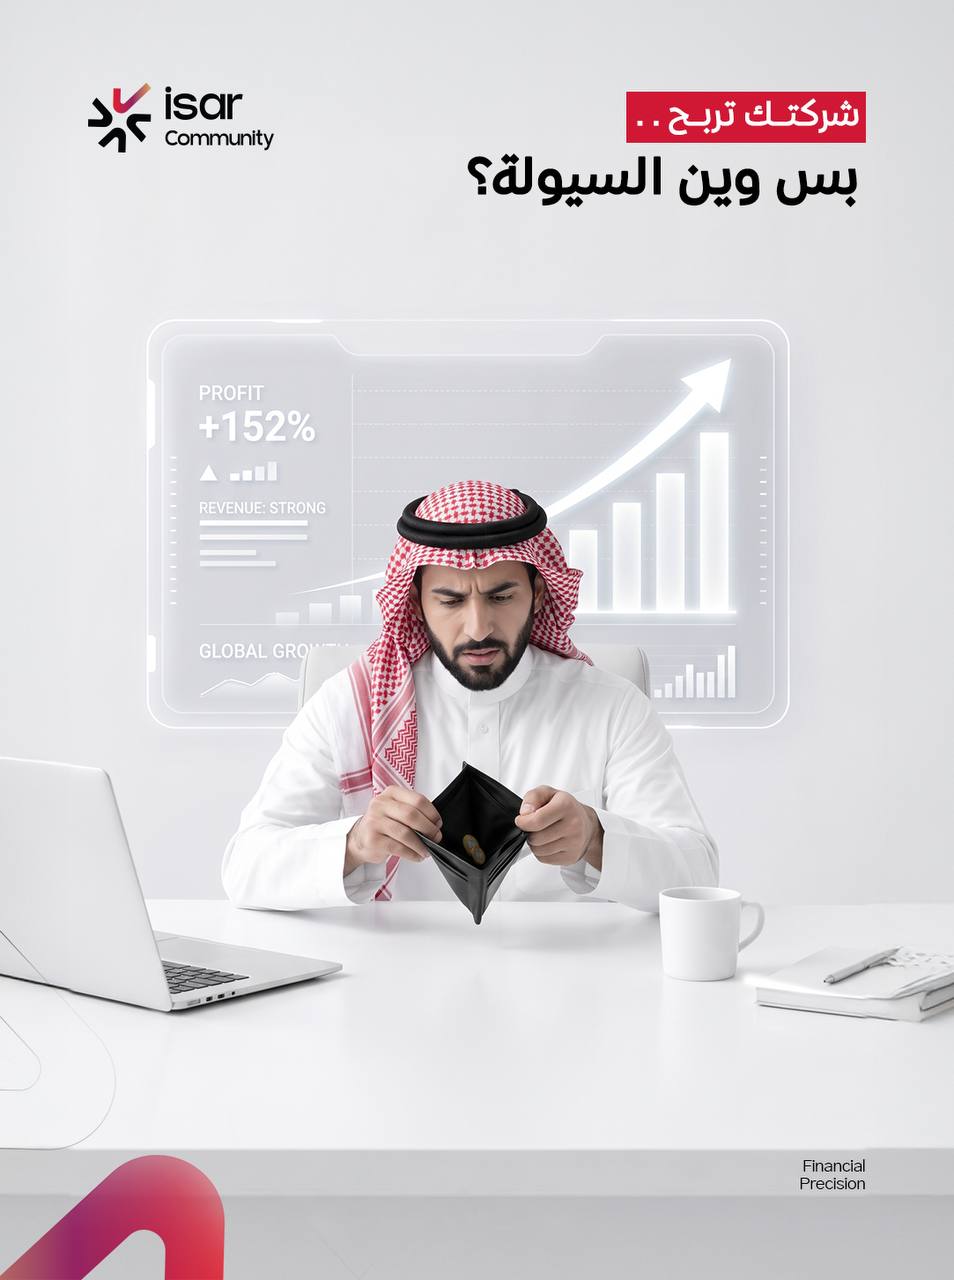
تحقق شركتك أرباحاً، لكن أين السيولة؟
تحقق شركتك أرباحاً، لكن أين السيولة؟
تخيّل أن لوحة البيانات المالية تُظهر ارتفاع الأرباح، وتتلقى التهاني على نتائج السنة المالية. لكن عند موعد سداد مستحقات الموردين والرواتب، قد تكتشف أن الرصيد النقدي لا يكفي لتغطية الالتزامات. كيف يحدث ذلك رغم تسجيل أرباح محاسبية؟

المفارقة الخطيرة: الفرق بين الربح الدفتري والتدفق النقدي الفعلي

يكمن أحد أسباب ذلك في الفرق بين المحاسبة على أساس الاستحقاق (Accrual Accounting) والتدفق النقدي الفعلي (Cash Flow). فعندما تصدر شركتك فاتورة، يُسجل الإيراد في الدفاتر، لكن قيمة الفاتورة قد لا تكون قد دخلت حساب الشركة بعد.

ومن المهم التمييز بين الربح والسيولة النقدية: «قد تحقق الشركة أرباحاً محاسبية، لكنها تظل بحاجة إلى سيولة كافية للوفاء بالتزاماتها ومواصلة أعمالها».

أين تختفي أموالك فعلياً؟ مثلث استنزاف السيولة

إذا كانت شركتك رابحة ولكنك تعاني من ضائقة نقدية خانقة، فالأموال محبوسة في إحدى هذه الزوايا الثلاث:

  • تراكم الذمم المدينة (Accounts Receivable Trap): امتداد فترة التحصيل (DSO) من 30 يوماً إلى 90 أو 180 يوماً. وفي هذه الحالة، تموّل المنشأة عملاءها من مواردها وتتحمل عبء السيولة إلى حين التحصيل.
  • المخزون الراكد أو البطيء (Trapped Inventory): أموال نقدية تم تحويلها إلى بضائع ومواد ترقد على رفوف المستودعات، تستهلك تكاليف تخزين وتأمين وفرصة استثمار بديلة.
  • تمويل الأصول الثابتة من السيولة التشغيلية (CapEx Mismatch): شراء أجهزة أو سيارات أو تجهيز فروع جديدة باستخدام السيولة المخصصة للعمليات اليومية، بدلاً من دراسة خيارات تمويل تتناسب آجالها مع عمر الأصل.

«الربحية مؤشر مهم، لكنها لا تغني عن توافر السيولة النقدية اللازمة للوفاء بالالتزامات واستمرار العمليات.»

— إدارة استشارات رأس المال العامل والسيولة، ISAR COMMUNITY

خطة العلاج: الركائز الثلاث لضبط التدفقات النقدية

  1. نموذج التنبؤ النقدي لـ 13 أسبوعاً (13-Week Cash Flow Model): إعداد توقعات أسبوعية للتدفقات النقدية يساعد الإدارة على رصد فجوات السيولة المحتملة والاستعداد لها قبل وقوعها.
  2. تقليص دورة التحول النقدي (Cash Conversion Cycle): إعادة التفاوض مع الموردين لمنحك فترات سداد أطول، ومزامنة دفعاتك مع تواريخ تحصيلاتك، وربط عمولات مندوبي المبيعات بالتحصيل النقدي الفعلي وليس بمجرد توقيع العقود.
  3. الاستفادة من أدوات التمويل والخصم التجاري (Factoring): دراسة حلول التخصيم المتاحة في المملكة لتحويل بعض الفواتير والمستخلصات إلى سيولة نقدية، وفقاً لشروط الجهة المقدمة للخدمة.

كيف تساعدك ISAR COMMUNITY على إدارة السيولة ودعم النمو؟

تعد ISAR COMMUNITY بيتاً للخبرة المالية الاستراتيجية المتخصصة في إنقاذ وإعادة هيكلة الشركات السعودية:

  • تشخيص رأس المال العامل (Working Capital Diagnostic): نحلل تفاصيل دورتك التشغيلية لتحديد مواضع احتجاز السيولة والخيارات المتاحة لتحسينها.
  • التفاوض وإعادة هيكلة الديون مع البنوك: نساعدك في إعادة جدولة الالتزامات قصيرة الأجل وتحويلها إلى خطوط ائتمان مرنة تخفف العبء الشهري عن كاهل الشركة.
  • بناء حوكمة ومصفوفة صلاحيات مالية: نساعد في وضع ضوابط للإنفاق وآليات رقابة تدعم الاستخدام الفعال للموارد وتكوين احتياطي سيولة مناسب.

هل تعاني شركتك من اختناق السيولة رغم تحقيق أرباح دفترية جيدة؟

يقدم فريق ISAR COMMUNITY تحليلاً لدورة رأس المال العامل، ويساعد في وضع ممارسات حوكمة مالية تدعم إدارة السيولة والاستقرار التشغيلي.

احجز استشارة إدارة السيولة الآن

Your Company is Profitable.. But Where Is the Cash?

Your Company is Profitable.. But Where Is the Cash?
You open your executive dashboard to see net profit rising, earning congratulations on a strong fiscal year. Yet when supplier payables and payroll fall due, the company's cash balance may not be sufficient to cover its obligations. How can this happen despite reported accounting profits?

The Fatal Divergence: Accrual Accounting vs. Real Cash Flow

The core source of executive confusion lies in the structural difference between Accrual Accounting and actual Cash Flow. When your company issues an invoice, accounting rules may recognize revenue before the payment reaches your bank account.

A harsh reality witnessed across Saudi business landscapes: "Companies don't fail from a lack of accounting profits; they fail because the bank account runs out of cash."

Where Is Your Money Trapped? The Liquidity Drain Triangle

If your company is showing healthy profits but facing acute cash tightness, capital is inevitably trapped in one of three areas:

  • Accounts Receivable Aging (DSO Trap): Days Sales Outstanding expanding from 30 days to 90 or 180 days. You are effectively financing your clients out of pocket without interest compensation!
  • Trapped & Slow-Moving Inventory: Hard liquidity locked into materials and stock sitting idly in warehouses, incurring warehousing, insurance, obsolescence, and opportunity costs.
  • CapEx Mismatch (Funding Fixed Assets with Working Capital): Purchasing equipment, fleet vehicles, or fitting out branches using operational cash flows instead of structured long-term facility lines aligned with asset life.

“Profitability is merely an accounting opinion. Cash flow in your bank account is the only oxygen keeping your corporate doors open tomorrow.”

— Working Capital & Liquidity Advisory Practice, ISAR COMMUNITY

The Remediation Framework: 3 Pillars of Cash Flow Mastery

  1. 13-Week Direct Cash Flow Forecasting: Stop relying on rear-view bank statement reviews. Implement a rolling weekly 13-week model that anticipates liquidity pinch-points two months before they manifest.
  2. Compressing the Cash Conversion Cycle (CCC): Renegotiate vendor credit terms, align disbursement schedules with receivable milestones, and link sales incentives to collected cash rather than executed contracts.
  3. Institutional Invoice Factoring & Supply Chain Finance: Leverage authorized Saudi factoring platforms and credit programs to monetize receivables and public/semi-public contract progress billings without delay.

How ISAR COMMUNITY Solves Liquidity Strain & Secures Enterprise Growth

At ISAR COMMUNITY, we provide institutional financial advisory and liquidity turnaround support for Saudi and regional enterprises:

  • Working Capital Diagnostic: Auditing the full cash cycle to identify trapped liquidity and formulate fast-release measures.
  • Bank Debt Restructuring & Credit Facilities: Renegotiating short-term notes into flexible revolving credit lines and sustainable debt instruments.
  • Treasury Governance & Cash Stewardship: Instituting cash-flow discipline, approval matrices, and permanent cash buffer policies.

Is your company facing liquidity pressure despite strong accounting profits?

The liquidity management and working capital advisors at ISAR COMMUNITY provide immediate diagnostics of your cash conversion cycle, building an actionable roadmap to safeguard your treasury and fuel unconstrained growth.

Book a Liquidity Advisory Consultation